Na een herstel van het vertrouwen aan het eind van 2025, stagneerde de Europese kantoormarkt in het eerste kwartaal (Q1) van 2026. In een context van economische en geopolitieke onzekerheid daalde de opname met 16% op jaarbasis, gedreven door een vertraging in grote transacties, terwijl de investeringsvolumes met 13% daalden. Het begin van het jaar werd gekenmerkt door voorzichtigheid, waarbij zowel gebruikers als beleggers een selectievere aanpak hanteerden.
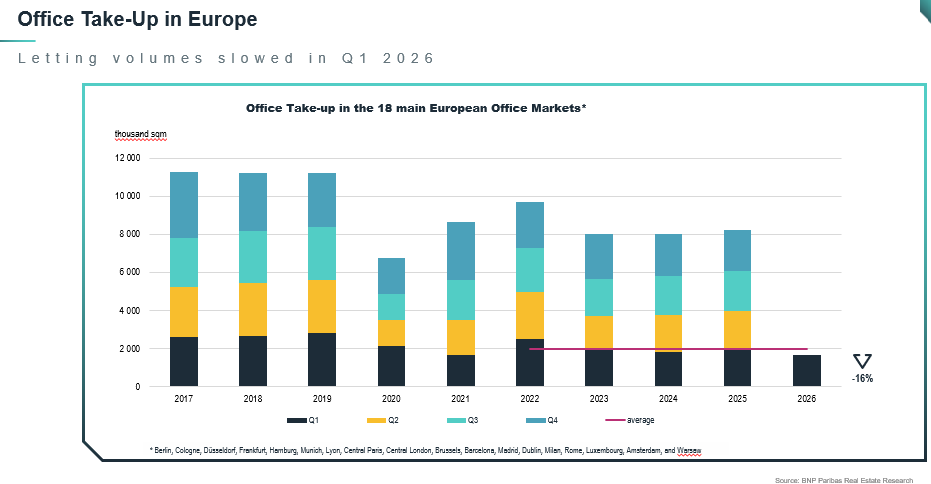
Verhuuractiviteit vertraagt in Q1 2026
In het eerste kwartaal van 2026 nam de verhuuractiviteit in Europa af met 16%. De totale opname bedroeg 1,67 miljoen m² over de 18 belangrijkste Europese markten*, wat aanzienlijk lager is dan het vijfjaarsgemiddelde (-16%). Deze krimp is voornamelijk te wijten aan een daling in transacties boven de 5.000 m² in veel markten.
In een onzekere economische en financiële omgeving nemen gebruikers een voorzichtigere houding aan, met een groeiende voorkeur voor kleinere ruimtes en gebouwen van hogere kwaliteit.
De opname nam af in Parijs en Londen (respectievelijk -23% en -15%). De zes belangrijkste Duitse markten volgden een soortgelijke trend, met een algehele daling van 12%, hoewel de prestaties per stad verschillen. München viel op, waar de opname in Q1 opliep tot 172.000 m² (+26% op jaarbasis), het hoogste kwartaalniveau sinds 2022, ondersteund door drie transacties boven de 20.000 m². Berlijn presteerde ook sterk, met 146.000 m² aan getransacteerd oppervlak, een stijging van 42% op jaarbasis.
Elders in Europa bleven de trends gemengd: Milaan en Madrid registreerden aanzienlijke dalingen (-36% en -25%), terwijl Barcelona (+34%), Dublin (+21%), Rome (+11%) en Brussel (+11%) groei boekten, wat wijst op een heterogeen herstel over de markten.
Download het persbericht voor meer inzichten
Lees meer over de evolutie van de leegstandgraad, de prime huren en de verschillen binnen Europa.

