Le marché européen des bureaux évolue toujours dans un environnement exigeant, marqué par une croissance économique modérée, des incertitudes géopolitiques et des taux d’intérêt durablement élevés. Dans ce contexte, la prudence reste de mise, tant chez les utilisateurs que chez les investisseurs. Si l’activité locative demeure sous pression et que la remontée des taux pèse à nouveau sur les valeurs, l’investissement en bureaux fait preuve d’une certaine résistance, avec des volumes en hausse de 7 % sur les neuf premiers mois de l’année. Le marché devient de plus en plus sélectif et polarisé, la demande continuant de se concentrer sur les actifs prime les mieux situés.
Une demande placée toujours ralentie
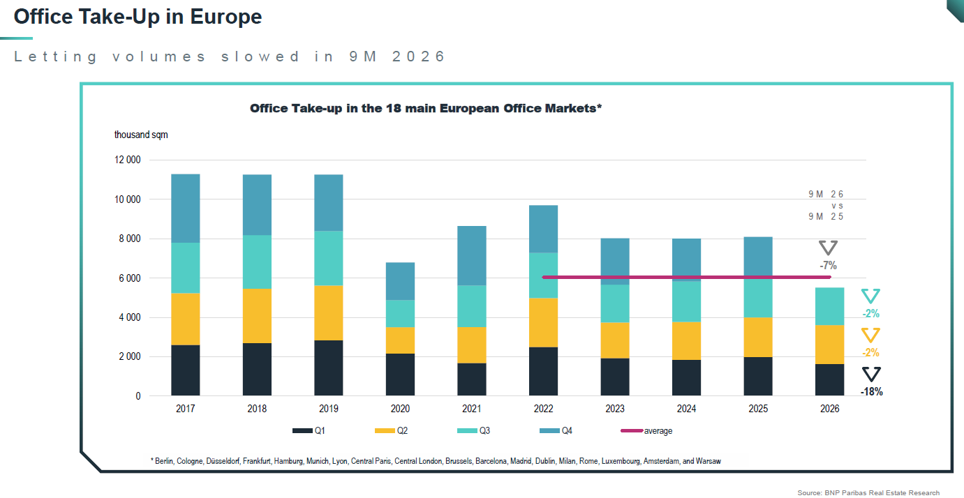
Au troisième trimestre 2026, l’activité locative a légèrement ralenti en Europe, avec une demande placée en baisse de 2 % par rapport au troisième trimestre 2025. Sur les neuf premiers mois de l’année, elle atteint 5,51 millions de m² sur les 18 principaux marchés européens*, en recul de 7 % sur un an et de 9 % par rapport à la moyenne des cinq dernières années. Cette évolution reflète notamment le recul des grandes transactions dans de nombreux marchés. Dans un environnement économique et financier toujours incertain, les utilisateurs restent prudents et privilégient davantage des surfaces plus petites ainsi que des immeubles de meilleure qualité.
Les principaux marchés européens affichent toutefois des dynamiques contrastées.
À Paris, la demande placée recule de 18 %, pénalisée par la baisse des transactions de plus de 5 000 m² (-30 %), tandis que les petites et moyennes surfaces se montrent plus résilientes (-8 %).
Londres enregistre également un recul de 6 %, mais les 771 000 m² placés restent supérieurs de 6 % à la moyenne des cinq dernières années. Le marché a notamment bénéficié de la contribution des grandes surfaces, avec 22 transactions de plus de 5 000 m² enregistrées depuis le début de l’année.
Les six principaux marchés allemands restent globalement stables (-1 %), mais les écarts entre villes demeurent importants. Berlin et Munich se distinguent avec des hausses respectives de 49 % et 19 % sur un an, portant leur activité respectivement à 12 % et 8 % au-dessus de leur moyenne quinquennale. Cette dynamique a notamment été soutenue par plusieurs transactions de grande ampleur, dont d’importantes opérations réalisées en compte propre. À l’inverse, la demande placée recule de 12 % à Hambourg et de 40 % à Francfort, où la bonne tenue des surfaces intermédiaires n’a pas suffi à compenser l’absence de transactions majeures.
Ailleurs en Europe, les performances restent également contrastées. Amsterdam (-41 %), Milan (-19 %) et Madrid (-11 %) enregistrent des baisses significatives, tandis que Bruxelles (+22 %) et Varsovie (+19 %) affichent des dynamiques plus favorables.
Téléchargez le communiqué pour plus d'informations
Lisez la suite pour plus de détails sur les taux de vacance, les loyers prime et d'autres conclusions clés de l'analyse du marché européen des bureaux pour le troisième trimestre.

